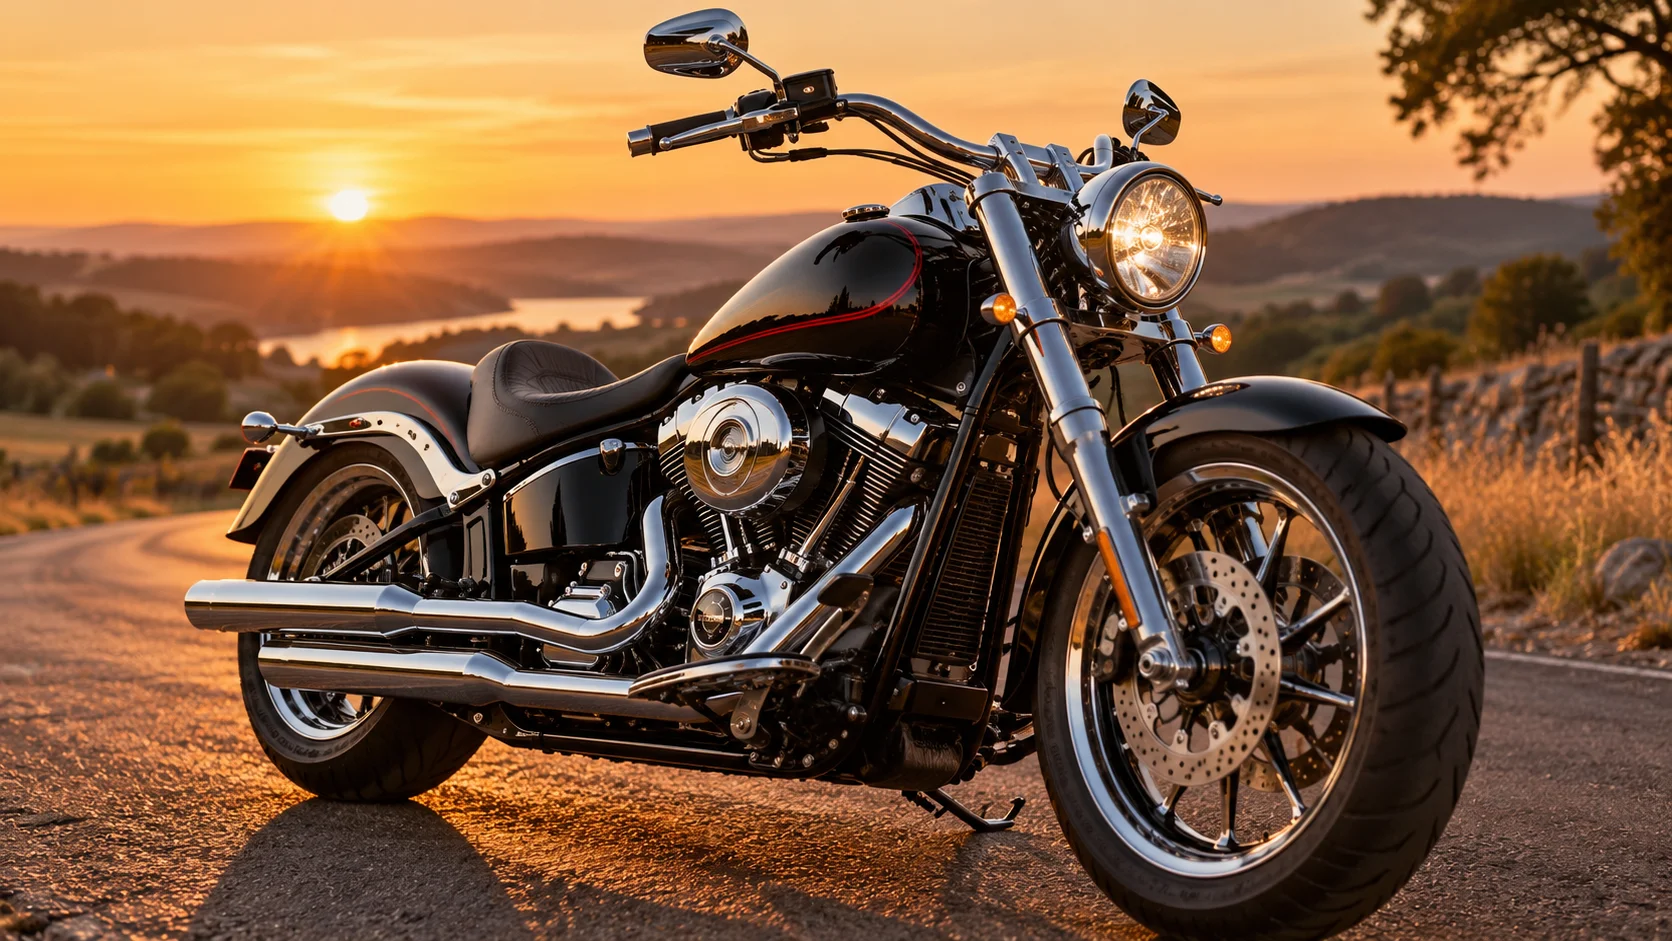
Le monde de la moto custom, inspiré des icônes américaines, incarne une véritable philosophie pour de nombreux passionnés. Ces machines, souvent puissantes, confortables et esthétiques, sont le reflet de la personnalité de leur propriétaire. De la selle sur mesure aux échappements personnalisés, chaque détail compte pour rendre sa monture unique. Pourtant, cette quête d'originalité soulève une question essentielle : comment s'assurer que sa moto custom est bien couverte, surtout quand les modifications peuvent être nombreuses et coûteuses ?
L'assurance d'un deux-roues est une obligation légale dès lors qu'il est susceptible de circuler, comme le stipule l'article L211-1 du Code des assurances. Pour une moto custom, cette exigence prend une dimension particulière. Sa valeur, souvent élevée, et les personnalisations apportées en font une cible privilégiée pour le vol et nécessitent des garanties bien au-delà du minimum légal. Comprendre les subtilités des contrats d'assurance et l'impact des modifications est donc primordial pour rouler en toute sérénité.
Cet article se propose de vous guider à travers les spécificités de l'assurance moto custom, en explorant les garanties adaptées, les conséquences des personnalisations et les points clés à vérifier pour une couverture optimale. Que vous soyez un adepte des cruisers, des choppers ou des café racers, vous trouverez ici les informations nécessaires pour protéger votre investissement et votre passion.
Pourquoi une moto custom demande-t-elle une assurance spécifique ?
Une moto custom n'est pas une machine comme les autres. Elle se distingue par un style unique, une esthétique souvent travaillée et des performances qui peuvent être ajustées. Ces caractéristiques, si elles font son charme, la rendent également particulière aux yeux des assureurs. Sa valeur intrinsèque, souvent supérieure à celle d'un modèle de série comparable, est un premier facteur. Les gros cubes, fréquemment associés à ce type de moto, sont également des véhicules très convoités, ce qui augmente le risque perçu de vol.
De plus, la personnalisation est au cœur de l'expérience custom. Un propriétaire peut investir des sommes considérables dans des accessoires, des pièces uniques ou des modifications techniques. Or, ces ajouts ne sont pas automatiquement couverts par un contrat d'assurance standard. Sans une déclaration appropriée et des garanties spécifiques, ces éléments de haute valeur pourraient ne pas être indemnisés en cas de sinistre. C'est pourquoi une approche sur mesure s'impose pour protéger pleinement votre machine.
Un assureur qui comprend la spécificité de ces motos peut offrir des solutions adaptées. Pour explorer les différentes options d'assurance moto disponibles, il est judicieux de se renseigner auprès de ce spécialiste qui propose des couvertures pour divers types de deux-roues, y compris les modèles custom. La singularité de votre moto exige une attention particulière pour éviter les mauvaises surprises.
Quelles sont les garanties indispensables pour protéger votre moto custom ?
Au-delà de l'obligation légale de la Responsabilité Civile, une moto custom, par sa nature et sa valeur, mérite une protection bien plus étendue. Voici les garanties à considérer impérativement pour une couverture complète.
La responsabilité civile : le minimum légal
La garantie Responsabilité Civile (RC) est la base de toute assurance moto. Elle couvre les dommages matériels et corporels que vous pourriez causer à des tiers en cas d'accident. Sans elle, aucune moto ne peut circuler légalement. Cependant, pour une moto custom, cette garantie seule est largement insuffisante, car elle ne couvre ni votre propre véhicule, ni vous-même en tant que pilote.
Vol et incendie : des risques accrus pour les customs
Les motos custom, souvent dotées de moteurs puissants et d'une forte présence visuelle, sont malheureusement des cibles privilégiées pour les voleurs. La garantie vol est donc quasi indispensable. Elle permet d'être indemnisé en cas de disparition de votre véhicule, que ce soit par effraction, agression ou détournement. De même, la garantie incendie protège votre moto contre les dégâts causés par le feu, qu'il soit d'origine accidentelle ou criminelle.
Dommages tous accidents : la tranquillité d'esprit
Appelée aussi "tous risques", cette garantie est la plus complète. Elle couvre les dommages matériels subis par votre moto, quelle que soit la cause de l'accident, même si vous en êtes le responsable ou si le tiers n'est pas identifié. Pour une moto custom dont la réparation peut s'avérer complexe et coûteuse en raison de ses pièces spécifiques, cette option représente une sécurité financière considérable.
Garantie des accessoires et équipements : une spécificité cruciale
C'est ici que l'assurance d'une moto custom se distingue le plus. Les modifications et accessoires (échappements, selles, peintures personnalisées, jantes spéciales, etc.) représentent une part importante de la valeur de votre moto. Une garantie spécifique pour les accessoires et équipements est essentielle pour qu'ils soient couverts en cas de sinistre. Sans cela, seule la moto "d'origine" serait prise en compte, laissant une grande partie de votre investissement sans protection. Il est primordial de déclarer ces éléments et de s'assurer qu'ils sont mentionnés au contrat, avec une estimation de leur valeur.
Protection corporelle du pilote (Individuelle Pilote)
En cas d'accident responsable ou sans tiers identifié, la Responsabilité Civile ne vous couvre pas. La garantie Individuelle Pilote prend en charge les conséquences financières d'un accident pour le conducteur, comme les frais médicaux, l'invalidité ou même le décès. C'est une garantie fondamentale pour votre propre sécurité et celle de vos proches.
L'assistance 0 km : un service précieux
Tomber en panne ou avoir un accident loin de chez soi peut être source de stress. L'assistance 0 km assure le dépannage ou le remorquage de votre moto dès le lieu du sinistre, sans condition de distance. Ce service peut inclure le rapatriement du véhicule et parfois même l'hébergement ou le transport des occupants. Pour les longues balades caractéristiques des motos custom, cette garantie offre une tranquillité d'esprit appréciable, à condition que le sinistre survienne sur des routes carrossables.
« La valeur d'une moto custom ne se limite pas à son prix d'achat. Elle englobe l'âme que son propriétaire y a insufflée à travers ses personnalisations. Assurer cette âme est aussi important que d'assurer la machine elle-même. »
Comment les modifications de votre moto custom influencent-elles votre contrat ?
La personnalisation est l'essence même de la moto custom, mais elle peut avoir des conséquences importantes sur votre contrat d'assurance. Il existe une distinction fondamentale entre les modifications purement esthétiques et celles qui touchent aux caractéristiques techniques du véhicule.
Modifications esthétiques vs. techniques : la nuance qui change tout
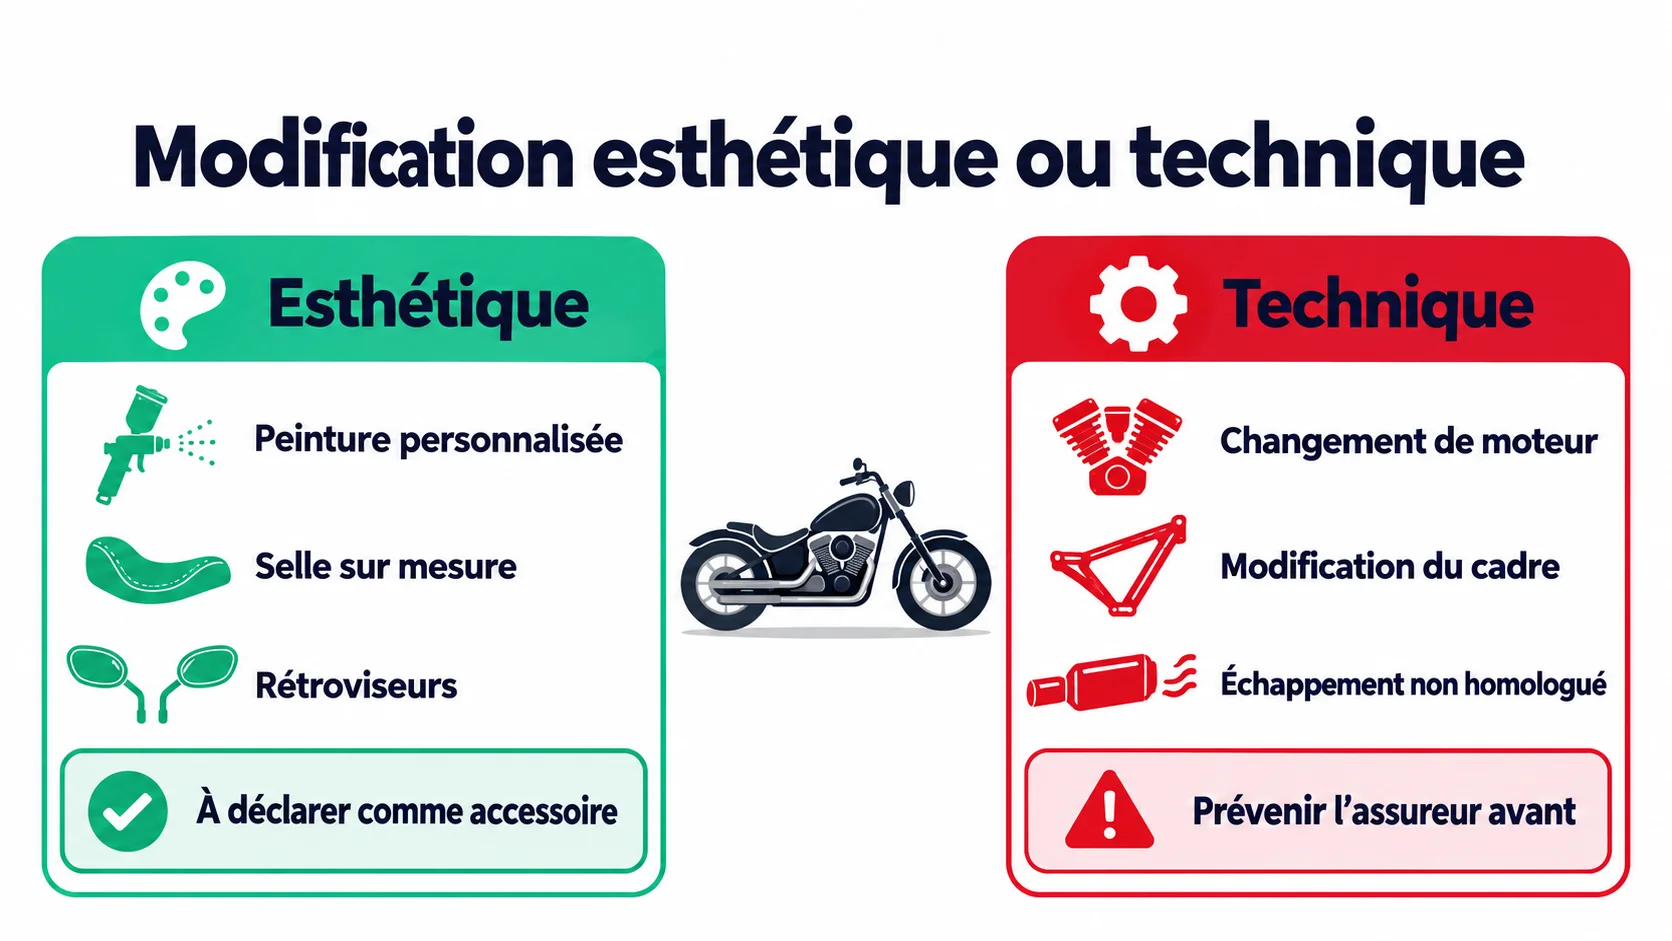
Les modifications esthétiques, comme une nouvelle peinture, une selle personnalisée ou des rétroviseurs différents, affectent l'apparence sans modifier les performances ou la sécurité du véhicule. Elles doivent généralement être déclarées pour être couvertes en tant qu'accessoires, mais n'entraînent pas nécessairement une modification des risques pour l'assureur.
En revanche, les modifications techniques impactent le comportement, la puissance, le freinage ou la structure de la moto. Cela inclut par exemple un changement de moteur, une modification du cadre, l'installation d'un échappement non homologué qui altère le niveau sonore ou les performances, ou encore une transformation majeure du système de suspension. Ces altérations peuvent modifier les caractéristiques techniques d'origine du véhicule, telles qu'elles sont homologuées et inscrites sur la carte grise.
L'importance de la déclaration : ne rien laisser au hasard
Toute modification significative, qu'elle soit esthétique ou technique, doit être déclarée à votre assureur. L'omission de cette déclaration peut avoir des conséquences désastreuses. En cas de sinistre, si l'assureur découvre des modifications non déclarées qui ont influencé le risque ou l'accident, il pourrait invoquer la nullité du contrat ou appliquer une réduction proportionnelle de l'indemnité. Dans le pire des cas, vous pourriez ne recevoir aucune indemnisation.
Il est donc essentiel de communiquer de manière transparente avec votre assureur. Avant d'entreprendre des modifications, contactez-le pour comprendre leur impact sur votre couverture et les démarches à suivre. Certains assureurs proposent des garanties spécifiques pour les accessoires et les équipements personnalisés, mais cela nécessite une déclaration préalable et une valorisation de ces éléments.
Le processus de déclaration et ses conséquences
Lorsque vous déclarez des modifications, l'assureur évaluera leur impact sur le risque. Pour les modifications techniques, il pourra demander un certificat d'homologation ou un avis d'expert si la loi l'exige. Si les modifications augmentent le risque (par exemple, une augmentation significative de puissance), cela pourrait entraîner une adaptation de la prime d'assurance. Pour les accessoires, il faudra fournir une liste détaillée et des justificatifs de leur valeur.
Tableau récapitulatif des impacts des modifications :
| Type de modification | Exemples | Impact sur l'assurance | Action recommandée |
|---|---|---|---|
| Esthétique (sans impact technique) | Peinture personnalisée, selle sur mesure, rétroviseurs, poignées | Nécessite une déclaration pour être couverte en tant qu'accessoire. | Déclarer à l'assureur et faire lister les accessoires. |
| Technique (avec impact sur performances/sécurité) | Changement de moteur, modification du cadre, échappement non homologué, kit de suralimentation | Peut entraîner une modification de la prime, nécessiter une homologation, ou annuler le contrat si non déclaré. | Contacter l'assureur AVANT toute modification. Fournir les homologations si nécessaire. |
Comment choisir la formule d'assurance adaptée à votre moto custom ?
Le choix de la formule d'assurance pour votre moto custom doit être une décision réfléchie, basée sur plusieurs critères essentiels. Il ne s'agit pas seulement de respecter la loi, mais de protéger au mieux votre investissement et votre sécurité.
Évaluer la valeur de votre véhicule
Le principal facteur de décision est la valeur de votre moto custom. Une machine neuve ou de très haute valeur avec de nombreuses personnalisations justifie généralement une formule tous risques. Cela permet d'être couvert pour les dommages matériels, le vol et l'incendie, avec la possibilité d'ajouter des garanties spécifiques pour les accessoires. Pour une moto de faible valeur ou de collection, une formule au tiers étendue, complétée par des garanties vol et incendie, pourrait suffire.
Considérer votre usage
Votre façon d'utiliser votre moto custom influe également sur le choix. Si vous l'utilisez quotidiennement, pour des trajets longs ou dans des zones à risque (grandes villes), une couverture complète est fortement recommandée. Si elle est principalement utilisée pour des balades occasionnelles et stationne dans un garage sécurisé, certains risques peuvent être moindres, mais le risque de vol reste élevé pour ce type de machine.
Les différentes formules d'assurance
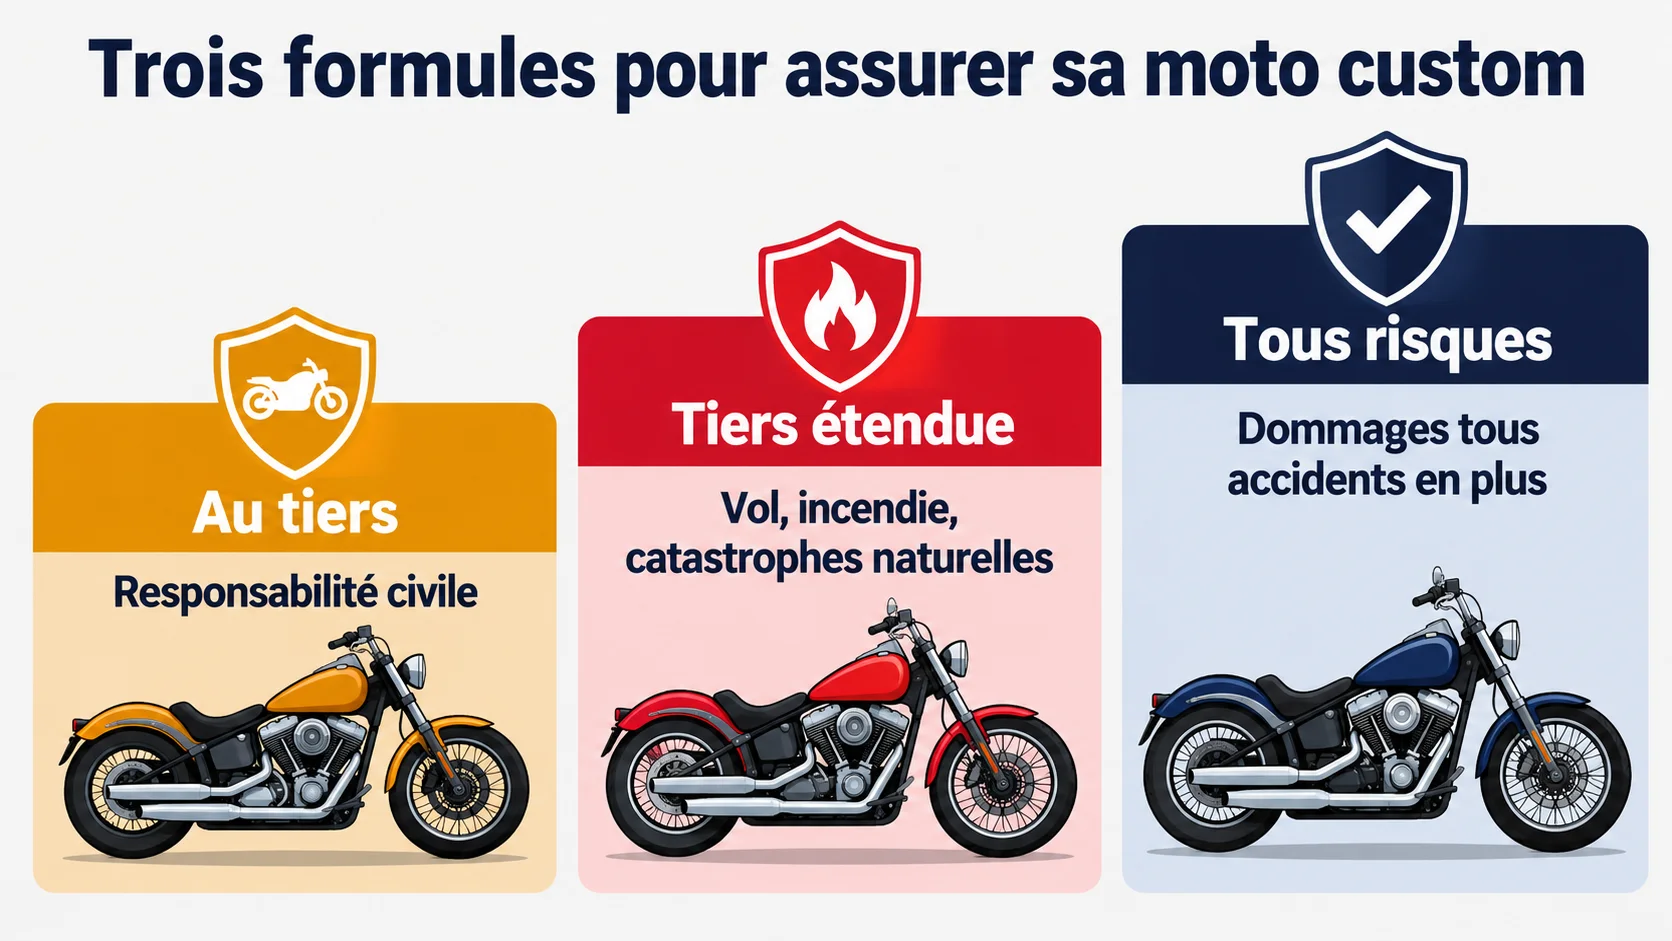
- La formule au tiers : C'est la couverture minimale obligatoire, incluant la Responsabilité Civile. Elle ne protège pas votre moto ni vous-même en cas d'accident responsable. Elle est rarement recommandée pour une moto custom, sauf si la valeur du véhicule est très faible et que vous êtes prêt à assumer les risques financiers en cas de sinistre.
- La formule au tiers étendue (ou tiers plus) : Cette formule ajoute à la RC des garanties essentielles comme le vol, l'incendie, les catastrophes naturelles, et parfois le bris de glace. C'est un bon compromis pour les motos custom de valeur moyenne ou pour ceux qui souhaitent une protection supplémentaire sans opter pour le "tous risques".
- La formule tous risques : La plus complète, elle inclut toutes les garanties précédentes et y ajoute la garantie dommages tous accidents. C'est la solution idéale pour les motos custom de grande valeur, neuves ou très personnalisées, offrant la meilleure protection contre tous les imprévus.
L'importance des options et des franchises
Quelle que soit la formule choisie, les options complémentaires sont cruciales pour une moto custom. Assurez-vous d'inclure la garantie des accessoires et équipements. D'autres options comme l'assistance 0 km, la garantie Individuelle Pilote ou une protection juridique peuvent également être très utiles. Pensez également aux franchises : elles représentent la somme restant à votre charge après indemnisation. Une franchise élevée réduit la prime, mais augmente votre participation en cas de sinistre.
Pour affiner votre choix et trouver l'offre la plus adaptée à votre profil et à votre moto custom, comparer les différentes propositions est une étape indispensable. Vous pourrez en savoir plus sur les garanties et les options disponibles en utilisant des outils de comparaison en ligne, ce qui vous aidera à prendre une décision éclairée.
Quels sont les éléments à vérifier dans votre contrat d'assurance custom ?
Une fois que vous avez choisi une formule et des garanties, il est impératif de lire attentivement votre contrat d'assurance. Chaque détail compte, surtout pour une moto custom.
La valeur agréée et la couverture des accessoires
Vérifiez que tous vos accessoires et modifications personnalisées sont clairement listés dans le contrat et que leur valeur est correctement estimée. Certains contrats proposent une "valeur agréée" pour les accessoires, ce qui fixe à l'avance le montant d'indemnisation en cas de sinistre, évitant ainsi les litiges. Sans cette mention explicite, les accessoires pourraient être considérés comme non assurés ou sous-évalués.
Les exclusions de garantie
Chaque contrat comporte des exclusions, c'est-à-dire des situations pour lesquelles l'assurance n'intervient pas. Lisez-les attentivement. Pour une moto custom, les exclusions pourraient concerner des modifications non déclarées, l'utilisation sur circuit (si non spécifié), ou le non-respect des conditions de stationnement (par exemple, si votre contrat exige un garage fermé et que votre moto est volée dans la rue).
Les montants d'indemnisation et les plafonds
Assurez-vous que les montants d'indemnisation prévus pour chaque garantie sont suffisants au regard de la valeur de votre moto et de vos équipements. Vérifiez également les plafonds de garantie, notamment pour la protection corporelle du pilote et les frais d'assistance.
Les franchises applicables
Comprenez bien le montant et le fonctionnement des franchises pour chaque garantie (vol, dommages, incendie). Certaines franchises peuvent être plus élevées pour les motos de forte cylindrée ou personnalisées. N'oubliez pas que la franchise est la part du sinistre qui reste à votre charge.
Les conditions d'assistance
Si vous avez souscrit une garantie assistance (comme l'Assistance 0 km), vérifiez les conditions d'intervention. Sont-elles valables partout ? Quels sont les services inclus (remorquage, dépannage sur place, hébergement, rapatriement) ? Assurez-vous que l'assistance intervient bien sur routes carrossables, comme la plupart des contrats le stipulent.
L'attestation d'assurance et le relevé de sinistres
Gardez toujours votre attestation d'assurance à portée de main. Les informations contenues dans votre permis de conduire, la carte grise de votre moto et votre relevé de sinistres sont des éléments clés pour l'établissement de votre contrat et l'évaluation du tarif. Assurez-vous que toutes ces informations sont à jour et correctement transmises à votre assureur.
Des assureurs spécialisés dans le deux-roues, comme AMV, proposent des options dédiées à l'équipement du pilote, ce qui peut être un atout pour les motards custom qui investissent dans des blousons, casques et bottes de qualité.
Assurer votre moto custom : les clés d'une sérénité durable
Assurer une moto custom ne se résume pas à une simple formalité administrative ; c'est une démarche essentielle pour protéger un bien de valeur, souvent le fruit d'une passion et d'un investissement personnel conséquent. Les spécificités de ces machines, de leur esthétique unique à leurs modifications techniques, exigent une attention particulière lors de la souscription d'un contrat d'assurance.
Le choix des garanties doit dépasser le cadre de la Responsabilité Civile obligatoire. Des couvertures comme le vol, l'incendie, les dommages tous accidents, et surtout la garantie des accessoires et équipements personnalisés, sont des piliers pour une protection efficace. La transparence avec votre assureur concernant toutes les modifications apportées à votre moto est également non négociable. Une déclaration honnête évite les mauvaises surprises en cas de sinistre et garantit une indemnisation juste.
Prendre le temps de bien évaluer votre moto, de comprendre votre usage, et de comparer les différentes offres du marché vous permettra de trouver la formule la plus adaptée. Lire attentivement votre contrat, en vérifiant les valeurs assurées, les franchises et les exclusions, est la dernière étape pour une tranquillité d'esprit totale sur la route. Votre moto custom est une extension de votre personnalité ; assurez-la en conséquence pour profiter pleinement de chaque kilomètre.